
작년 한 해 병원비가 많이 나왔다면 통장을 확인해 볼 때입니다. 1년 동안 낸 건강보험 본인부담금이 내 소득 구간의 상한액을 넘으면, 넘은 금액을 국민건강보험공단이 전액 돌려줍니다. 2025년 1월 1일부터 12월 31일까지 진료분은 공단이 8월 말경에 최종 합산해 대상자에게 안내합니다.
핵심 요약
· 2025년 일반 상한액은 소득 1분위 89만원부터 10분위 826만원까지입니다.
· 요양병원에 120일을 넘겨 입원했다면 상한액이 141만원~1,074만원으로 따로 적용됩니다.
· 여러 병원·약국에서 낸 본인부담금을 한 사람 기준으로 모두 합쳐서 계산합니다.
· 비급여, 선별급여, 상급병실(2~3인실) 입원료, 임플란트 등은 합산에서 빠집니다.
· 신청 권리는 3년이 지나면 사라집니다(국민건강보험법 제91조).
본인부담상한제가 정확히 무슨 제도인가
본인부담상한제(本人負擔上限制)는 환자가 낸 건강보험 본인부담금이 개인별 상한액을 넘으면 그 초과 금액을 공단이 대신 부담하는 제도입니다. 국민건강보험법 시행령 제19조에 근거를 두고 있습니다.
돌려받는 방식은 두 가지입니다. 사전급여는 같은 병원에서 진료받다가 그 해 최고상한액(2025년 826만원)을 넘어서면, 환자는 826만원까지만 내고 나머지는 병원이 공단에 직접 청구하는 방식입니다. 요양병원은 사전급여 대상에서 빠집니다.
사후급여는 여러 병·의원과 약국에서 낸 돈을 다음 해에 합산해 상한액을 넘는 만큼 환자에게 돌려주는 방식입니다. 8월 말부터 안내가 나가는 것이 바로 이 사후급여입니다.
2025년 소득분위별 상한액은 얼마인가
국민건강보험공단이 안내한 2025년(진료일 기준 2025.1.1~2025.12.31) 상한액은 아래와 같습니다. 연평균 보험료를 기준으로 낮은 쪽부터 1분위, 높은 쪽이 10분위입니다.
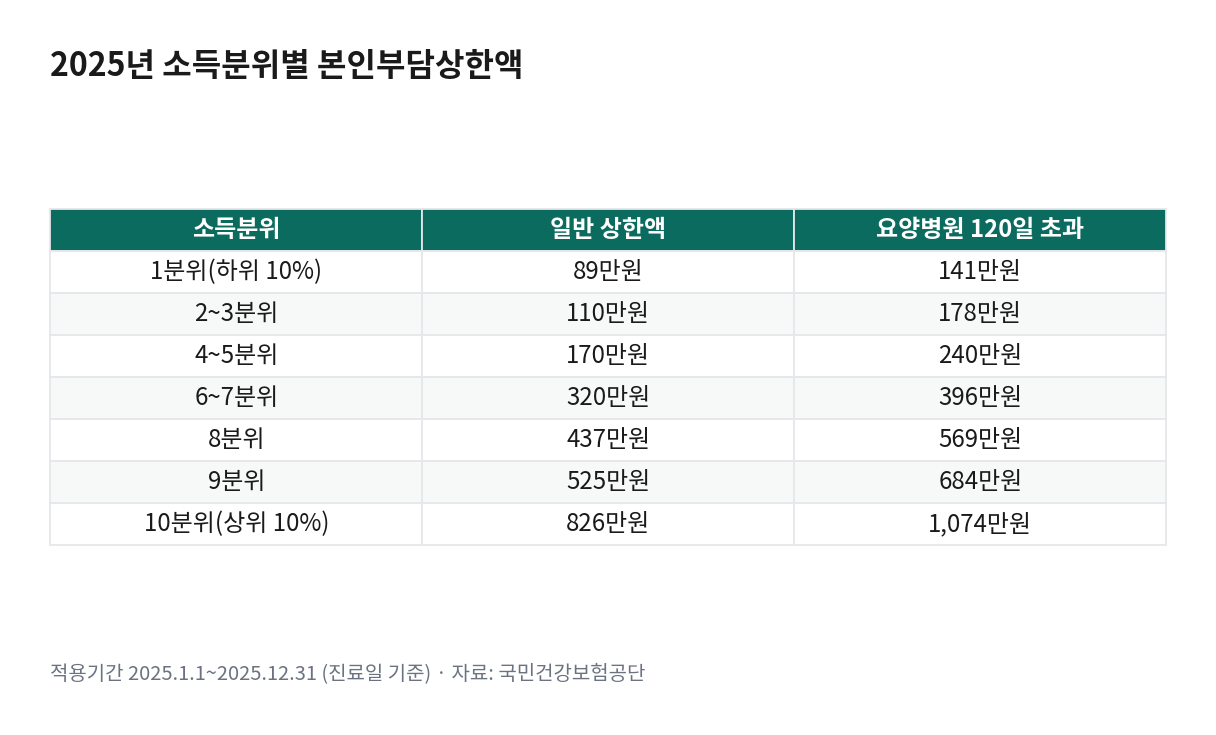
| 소득분위 | 일반 상한액 | 요양병원 120일 초과 |
|---|---|---|
| 1분위(하위 10%) | 89만원 | 141만원 |
| 2~3분위 | 110만원 | 178만원 |
| 4~5분위 | 170만원 | 240만원 |
| 6~7분위 | 320만원 | 396만원 |
| 8분위 | 437만원 | 569만원 |
| 9분위 | 525만원 | 684만원 |
| 10분위(상위 10%) | 826만원 | 1,074만원 |
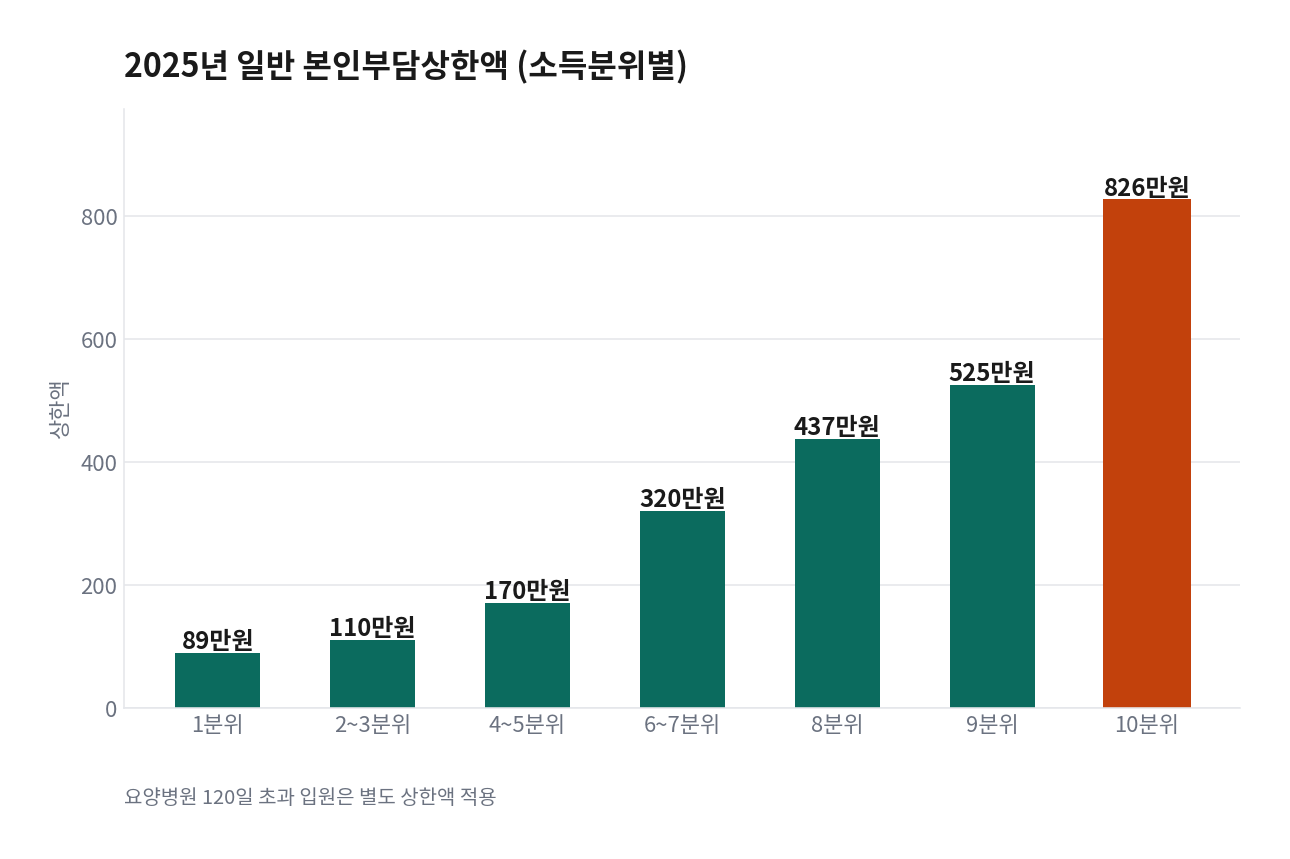
소득이 낮을수록 상한액이 낮아 더 일찍 환급이 시작되는 구조입니다. 1분위와 10분위의 상한액 차이는 9배가 넘습니다.
얼마를 돌려받는지 직접 계산해 보기
예시 1. 소득 8분위인 사람이 2025년 한 해 동안 A병원 700만원, B의원 250만원, C약국 100만원의 건강보험 본인부담금을 냈다고 하겠습니다. 요양병원 입원은 없습니다.
- 연간 본인부담금 합계: 700 + 250 + 100 = 1,050만원
- 8분위 일반 상한액: 437만원
- 사후환급금: 1,050만원 − 437만원 = 613만원
예시 2. 소득 4~5분위인 사람이 요양병원에 150일 입원해 연간 본인부담금 600만원을 냈다고 하겠습니다. 입원일수가 120일을 넘었으므로 일반 상한액 170만원이 아니라 240만원이 적용됩니다.
- 사후환급금: 600만원 − 240만원 = 360만원
같은 금액을 써도 요양병원 장기 입원이면 돌려받는 금액이 90만원 줄어듭니다.
신청은 어떻게 하나
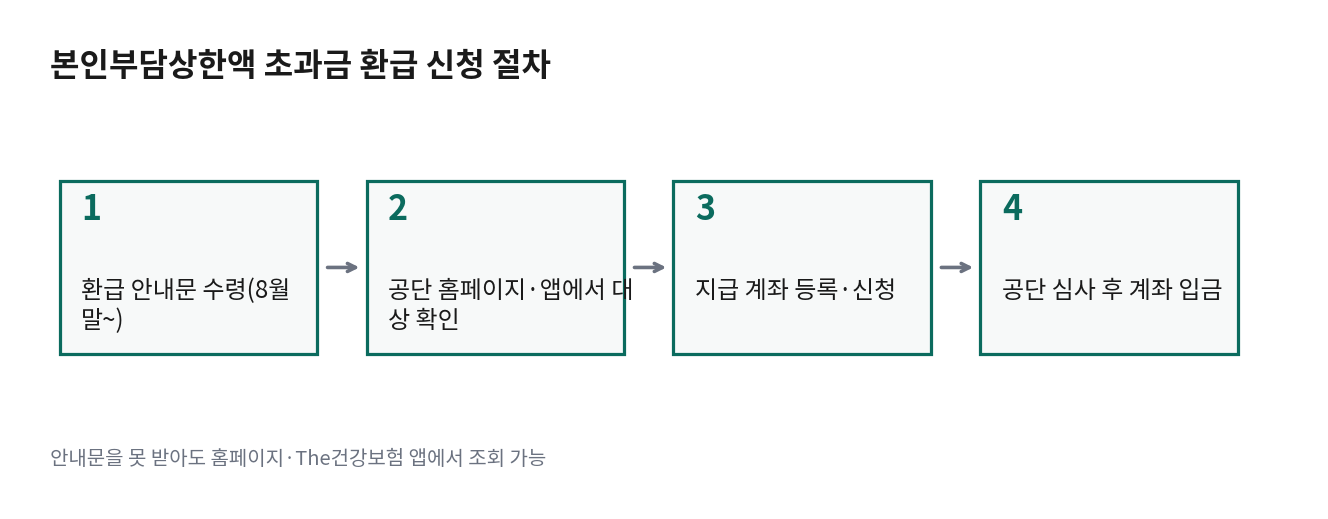
공단이 지급 대상자에게 지급신청서를 보내면, 진료받은 사람의 인적사항과 받을 계좌를 적어 공단 지사에 내면 됩니다. 방문·전화·인터넷·팩스·우편 모두 가능합니다.
인터넷으로 할 경우 공단 홈페이지(www.nhis.or.kr) → 민원신청(사이버민원센터) → 미지급금 통합조회 및 신청 → 본인부담상한액 초과금 신청 순서입니다. 고객센터는 1577-1000입니다.
치매나 의식불명 등 본인이 신청하기 어려운 사정이 있으면 가족이나 다른 사람 계좌로 받을 수 있지만, 진단서·가족관계증명서·위임장 같은 서류가 추가로 필요합니다. 이 경우에는 지사에 먼저 문의하는 편이 빠릅니다.
실무에서 자주 틀리는 부분
첫째, 낸 병원비를 전부 합치면 안 됩니다. 상한제 계산에 들어가는 것은 건강보험이 적용된 급여 항목의 본인부담금뿐입니다. 비급여 진료비, 건강보험이 적용되지 않는 MRI 비용, 상급병실료 차액, 선별급여 본인부담금, 2~3인실 입원료, 추나요법과 임플란트의 본인일부부담금은 모두 빠집니다. 영수증 총액과 환급 기준 금액이 다른 이유가 여기에 있습니다.
둘째, 가족 합산이 아닙니다. 상한액은 개인별로 계산합니다. 부부가 각각 300만원씩 냈다면 600만원으로 합쳐지지 않습니다.
셋째, 안내문을 못 받았다고 대상이 아닌 것은 아닙니다. 주소가 바뀌었거나 우편이 반송되는 경우가 있습니다. 공단 홈페이지나 The건강보험 앱에 로그인해 환급금 조회 메뉴에서 직접 확인하는 편이 확실합니다.
넷째, 이미 받은 돈을 다시 토해낼 수도 있습니다. 제3자의 행위로 인한 진료, 병원의 착오 청구, 국고나 지방자치단체의 의료비 지원과 중복된 경우에는 공단이 지급했던 금액의 전부 또는 일부를 환수할 수 있습니다.
자주 묻는 질문
Q1. 소득분위는 어떻게 정해지나요?
그 해 납부한 연평균 건강보험료를 기준으로 전체 가입자를 10개 구간으로 나눕니다. 직장가입자는 보수월액 보험료, 지역가입자는 소득·재산 기준 보험료가 반영됩니다.
Q2. 안내문을 못 받고 3년이 지나면 어떻게 되나요?
국민건강보험법 제91조에 따라 보험급여를 받을 권리는 3년간 행사하지 않으면 소멸시효가 완성됩니다. 그 전까지는 소급해서 신청할 수 있습니다.
Q3. 실손보험금을 이미 받았는데 상한제 환급도 받을 수 있나요?
공단 환급 자체는 실손보험과 별개로 진행됩니다. 다만 보험사가 이미 지급한 보험금에 대해 환급금만큼 조정을 요구할 수 있는지는 개별 약관에 따라 달라지므로, 가입한 보험사에 확인해야 합니다. 공단 자료에서는 이 부분을 다루지 않습니다.
Q4. 요양병원에 120일 넘게 있었는데 정확한 기준은 무엇인가요?
2025년 한 해 동안의 요양병원 입원일수 합계가 120일을 초과하는지를 봅니다. 초과하면 표의 오른쪽 상한액이 적용됩니다.
Q5. 정확한 지급일은 언제인가요?
공단은 다음 해 8월 말경 최종 합산 후 안내한다고 밝히고 있습니다. 2026년 개별 지급일이 며칠인지는 확인되지 않았으므로, 안내문이나 공단 홈페이지 공지를 확인해야 합니다.
Q6. 병원에서 이미 사전급여로 깎아줬는데 또 받을 수 있나요?
사전급여로 처리된 금액은 이미 정산된 것이므로 중복해서 돌려받지 않습니다. 다른 병원·약국에서 따로 낸 본인부담금이 남아 있다면 그 부분에 대해 사후급여가 발생할 수 있습니다.
출처
- 국민건강보험공단, 「본인부담액상한제(국민건강보험법 시행령 제19조)」 안내, 공단 홈페이지 — 2026년 8월 8일 확인
- 대한병원협회 공지 [보험 2025-12] 「2025년도 본인부담상한액 변경 안내」(국민건강보험공단 통보), 2025년 1월 7일 게시 — 2026년 8월 8일 확인
- 보건복지부 사전정보공표, 「2025년 건강보험 본인부담상한제 소득구간별 상한액」 — 2026년 8월 8일 확인
- 국민건강보험법 제91조(시효)
※ 이 글의 금액과 절차는 2026년 8월 8일 기준으로 확인한 내용입니다. 개인별 소득분위와 실제 환급액은 공단 조회 결과가 최종 기준입니다.
작성자
노트지기 · 세무회계 실무 담당
현장에서 세금과 사회보험 신고를 다루며, 제도 원문과 공식 자료를 직접 확인해 숫자로 정리합니다.